VERIFACTU Y FACTURA ELECTRÓNICA
VeriFactu se retrasa a octubre de 2028: qué cambia para empresas y autónomos
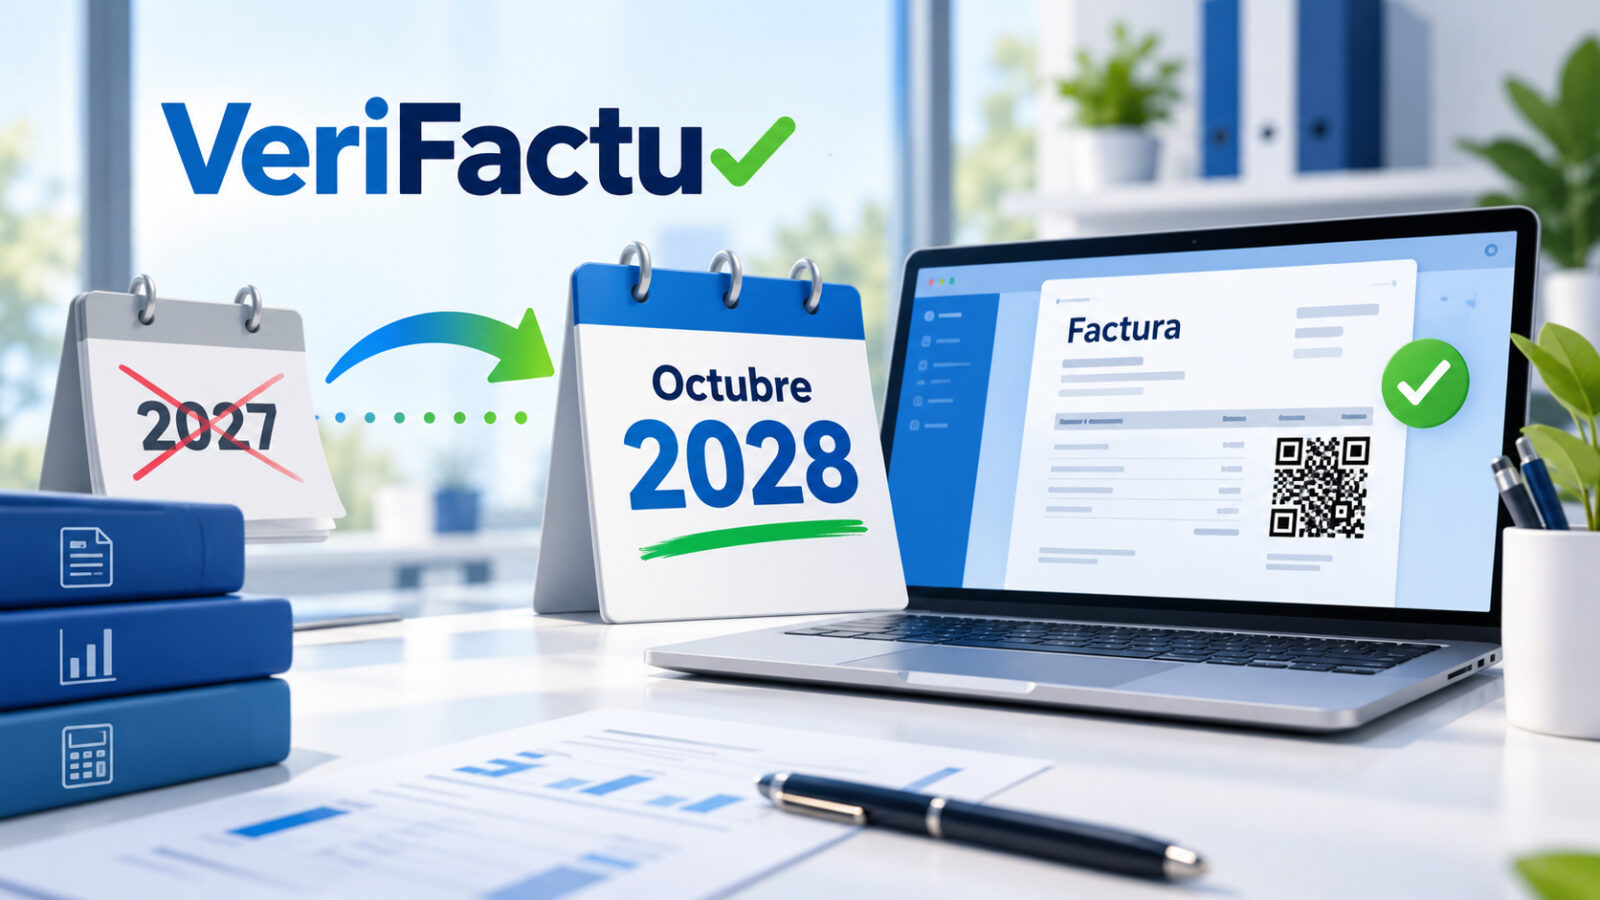
Hacienda ha anunciado un nuevo aplazamiento de VeriFactu hasta octubre de 2028 con el objetivo de alinear su implantación con la factura electrónica obligatoria para empresas y profesionales.
El cambio deja atrás el calendario anterior, que situaba la adaptación en 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades y 1 de julio de 2027 para el resto. La decisión busca evitar dos procesos de adaptación tecnológica muy próximos y favorecer una mayor convergencia entre ambos sistemas.
ACTUALIZADO: 5 de octubre de 2026
La fecha de VeriFactu vuelve a cambiar.
Hasta ahora, empresas y autónomos trabajaban con un calendario escalonado que obligaba a adaptar sus sistemas informáticos de facturación durante 2027.
Sin embargo, Hacienda ha comunicado que las obligaciones pendientes de aplicación del Real Decreto 1007/2023 se aplazan hasta octubre de 2028 para hacerlas coincidir con la implantación general de la factura electrónica obligatoria.
La noticia es importante, pero conviene interpretarla bien:
VeriFactu no desaparece. Se retrasa.
Y el retraso no significa que los requisitos técnicos del sistema hayan dejado de existir. Significa que el calendario obligatorio cambia.
¿Cuál es la nueva fecha de VeriFactu?
La nueva fecha anunciada por Hacienda es:
Octubre de 2028
El objetivo es que VeriFactu coincida con la entrada en vigor de la factura electrónica obligatoria para empresarios y profesionales con volumen de operaciones igual o inferior a 8 millones de euros.
Hasta ahora, las fechas previstas eran:
- 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades.
- 1 de julio de 2027 para el resto de empresas y autónomos.
Ese calendario queda sustituido, según la comunicación de Hacienda, por una referencia común en octubre de 2028.
¿Por qué Hacienda retrasa VeriFactu?
La razón principal es alinear VeriFactu con la factura electrónica.
Hacienda quiere favorecer la convergencia entre:
- el Reglamento de Sistemas Informáticos de Facturación;
la factura electrónica obligatoria; - y futuros requisitos de reporte digital vinculados a la normativa europea ViDA.
La idea es evitar que empresas y autónomos tengan que realizar una adaptación tecnológica para VeriFactu y, poco después, otra distinta para la factura electrónica.
Qué relación tiene este retraso con la factura electrónica
Aquí está una de las claves del cambio.
Hoy se ha publicado en el BOE la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica.
Esa orden entra en vigor al día siguiente de su publicación y activa el cómputo de los plazos previstos para la implantación efectiva del sistema.
Para el grupo general de empresarios y profesionales, la aplicación efectiva llegará 24 meses después, lo que sitúa el calendario en octubre de 2028.
Hacienda ha decidido hacer coincidir ese horizonte con VeriFactu.
¿VeriFactu desaparece?
No. El anuncio afecta al calendario de implantación, no al objetivo general del Reglamento de Sistemas Informáticos de Facturación.
VeriFactu sigue formando parte del marco previsto para garantizar que los sistemas de facturación trabajen con registros íntegros, trazables y resistentes a modificaciones indebidas.
Por tanto, el cambio debe entenderse como:
Más tiempo para adaptarse, no como la desaparición de la obligación.
¿Qué cambia para los autónomos?
El principal cambio es el tiempo disponible.
Los autónomos que hasta ahora tenían como referencia el 1 de julio de 2027 pasan a contar con un margen mucho mayor para revisar su forma de facturar, elegir software y preparar la transición.
Pero el aplazamiento no debería interpretarse como una razón para volver a procesos manuales o dejar de modernizar la gestión.
Un autónomo que ya utiliza un programa adaptado puede seguir beneficiándose de:
- mejor control de facturas;
- trazabilidad;
- automatización;
- gestión de cobros;
- acceso de asesoría;
- reducción de tareas administrativas.
¿Qué cambia para las empresas?
También desaparece, según el anuncio de Hacienda, la referencia del 1 de enero de 2027 para contribuyentes del Impuesto sobre Sociedades.
El nuevo objetivo es que la adaptación se produzca dentro del marco común de octubre de 2028.
Esto permite a las empresas coordinar mejor:
- facturación;
- sistemas de gestión;
- factura electrónica;
- contabilidad;
- integraciones;
- procesos internos.
¿Qué pasa con las empresas que ya se han adaptado?
No tienen por qué retroceder.
Si una empresa ya ha implantado un sistema preparado para VeriFactu, ese trabajo no pierde necesariamente su valor.
Muchas de las mejoras asociadas a la adaptación —mejor trazabilidad, automatización, integración y control— siguen siendo útiles independientemente de la fecha obligatoria.
Además, Hacienda ha señalado que el objetivo futuro es aumentar la convergencia técnica entre VeriFactu, factura electrónica y los próximos requisitos europeos de reporte digital.
¿Conviene esperar hasta 2028 para adaptarse?
No necesariamente.
Tener más tiempo permite hacer una transición mejor planificada, pero esperar hasta el último momento puede volver a generar los mismos problemas que ya hemos visto en aplazamientos anteriores.
La decisión debería depender de cada negocio:
Si ya utilizas un sistema moderno
Comprueba que tu proveedor mantiene su hoja de ruta y sigue adaptando el producto.
Si sigues con un programa antiguo
El aplazamiento puede servir para planificar una migración con más calma.
Si trabajas con Excel o Word
Conviene revisar si tu forma de trabajar seguirá siendo viable y si tiene sentido mantener procesos manuales durante dos años más.
El retraso puede ser una oportunidad para hacer una sola transición
Este es probablemente el punto más importante desde el punto de vista de gestión.
Hasta ahora, muchas empresas podían verse obligadas a afrontar:
Adaptación a VeriFactu → adaptación a factura electrónica
en momentos distintos.
Con el nuevo calendario, la transición puede plantearse de forma más coordinada.
Eso permite revisar el proceso completo:
- cómo se emiten las facturas;
- quién las genera;
- cómo se reciben;
- cómo se cobran;
- cómo llegan a contabilidad;
- cómo accede la asesoría;
- qué tareas siguen siendo manuales.
“Cómo preparar tu negocio para VeriFactu: no basta con cambiar de programa”
VeriFactu se retrasa, pero no desaparece
Hacienda ha anunciado que la implantación se aplaza hasta octubre de 2028 para alinearla con la factura electrónica. El cambio afecta al calendario, no al objetivo de modernizar y asegurar los sistemas de facturación.
Qué ha publicado oficialmente el BOE hoy
Hoy, 5 de octubre de 2026, el BOE ha publicado la Orden HAC/1028/2026, que regula la solución pública de facturación electrónica.
La orden establece, entre otras cuestiones:
- el funcionamiento de la solución pública;
- su modelo de datos;
- la interconexión mediante servicios web;
- el envío de copias fieles;
- y el calendario de producción de efectos.
Para el grupo general de empresarios y profesionales, el plazo relevante es de 24 meses, lo que sitúa la aplicación efectiva en octubre de 2028.
Importante: el cambio de VeriFactu aún debe reflejarse normativamente
Aquí debemos ser muy precisos.
A la hora de publicar este artículo, Hacienda ha anunciado el aplazamiento mediante una nota informativa, pero el BOE todavía no refleja la modificación correspondiente del calendario del Real Decreto 1007/2023.
Por tanto, hoy conviven dos planos:
Anuncio administrativo: octubre de 2028.
Texto normativo consolidado anterior: todavía pendiente de adaptación formal.
Esto es importante porque evita presentar como ya modificada una norma que todavía puede necesitar publicación reglamentaria.
Qué recomendamos hacer ahora
El aplazamiento cambia el calendario, pero no debería cambiar el objetivo.
Lo razonable es aprovechar el margen adicional para:
- Revisar el software actual.
- Analizar cómo se factura realmente.
- Eliminar tareas manuales innecesarias.
- Coordinarse con la asesoría.
- Preparar factura electrónica y VeriFactu como parte de una misma transición.
- Evitar dejar toda la adaptación para 2028.
Cómo encaja BeFactu en este nuevo calendario
BeFactu ya integra VeriFactu dentro de su sistema de facturación y gestión.
El cambio de fechas no obliga a dejar de utilizar estas funciones.
Al contrario, el nuevo calendario permite que autónomos y pequeñas empresas adopten progresivamente herramientas que ya integran:
- facturación;
- presupuestos;
- partes;
- albaranes;
- cobros;
- proveedores;
- escaneo de facturas con IA;
- contabilidad automatizada;
- acceso para asesorías.
La ventaja de empezar antes no es únicamente “cumplir con VeriFactu”.
Es llegar a 2028 con el negocio ya organizado y con menos procesos manuales.
Preguntas frecuentes sobre el retraso de VeriFactu a 2028
¿Cuándo será obligatorio VeriFactu ahora?
Hacienda ha anunciado como nueva referencia octubre de 2028, alineando la implantación con la factura electrónica para el grupo general de empresarios y profesionales.
¿Ya está publicado el retraso de VeriFactu en el BOE?
A la hora de redactar este artículo, el anuncio se ha comunicado mediante una nota informativa de Hacienda y todavía está pendiente de reflejarse formalmente en la normativa específica de VeriFactu.
¿La factura electrónica también empieza en octubre de 2028?
Para el grupo general de empresarios y profesionales, la Orden HAC/1028/2026 activa un plazo de 24 meses desde su entrada en vigor, lo que sitúa la aplicación efectiva en octubre de 2028.
¿Tengo que dejar de usar VeriFactu si ya lo tengo?
No. El aplazamiento afecta al momento de obligatoriedad, no impide utilizar antes sistemas ya preparados.
¿Es seguro que no habrá más cambios?
No puede afirmarse.
La propia comunicación de Hacienda adelanta que se trabajará en una mayor convergencia normativa y técnica entre VeriFactu, factura electrónica y los futuros requisitos europeos de ViDA.
Última actualización: 5 de octubre de 2026. Este artículo se actualizará cuando el cambio del calendario de VeriFactu se publique formalmente en el BOE.
Simplifica la gestión de tu negocio con BeFactu
Gestiona facturas, cobros, gastos y documentación desde una sola aplicación y dedica menos tiempo a tareas administrativas.