VERIFACTU Y FACTURA ELECTRÓNICA
¿Se puede modificar una factura VeriFactu ya emitida?
Una de las dudas más habituales con VeriFactu será qué ocurre cuando una factura ya emitida contiene un error: un importe incorrecto, un cliente equivocado, un concepto mal indicado o cualquier otro dato que necesite corregirse.
La respuesta corta es que no debería modificarse la factura original como si nunca hubiera existido. Los sistemas informáticos de facturación deben mantener la trazabilidad de los registros generados, por lo que la corrección debe hacerse mediante los procedimientos previstos.
Durante años, algunos negocios han trabajado con una lógica muy sencilla: abrir una factura, cambiar el dato incorrecto, guardar de nuevo el PDF y continuar.
Con los sistemas adaptados al Reglamento de Sistemas Informáticos de Facturación, esa forma de trabajar deja de encajar con el principio de integridad e inalterabilidad de los registros.
La Agencia Tributaria exige que exista trazabilidad entre los registros de facturación y que pueda detectarse cualquier salto o alteración en la secuencia.
Esto no significa que una factura incorrecta no pueda corregirse. Significa que la corrección debe dejar rastro.
Una factura emitida no debería “reescribirse”
Cuando una factura ya se ha expedido, no debería tratarse como un documento editable sin historial.
La normativa de facturación establece que, cuando una factura no cumple determinados requisitos o contiene errores que afectan a su contenido fiscal, debe emitirse una factura rectificativa.
VeriFactu refuerza este principio desde el punto de vista técnico: los registros generados por el sistema deben mantener su integridad, trazabilidad e inalterabilidad.
Por tanto, la pregunta correcta no es:
“¿Cómo edito esta factura?”
sino:
“¿Qué procedimiento debo seguir para corregirla?”
¿Cuándo hay que emitir una factura rectificativa?
El Reglamento de facturación establece que debe emitirse una factura rectificativa cuando la factura original no cumple los requisitos exigidos o cuando las cuotas de IVA se han calculado incorrectamente, entre otros supuestos.
La AEAT clasifica las rectificativas con distintas claves según el motivo:
R1: determinados errores de derecho y supuestos del artículo 80 de la Ley del IVA.
R2: concurso de acreedores.
R3: créditos incobrables.
R4: otros supuestos de rectificación, incluidos errores en datos no monetarios.
R5: rectificación de facturas simplificadas.
Para un autónomo o pequeña empresa, lo importante no es memorizar las claves, sino saber que no todos los errores se corrigen exactamente igual.
Dos formas habituales de rectificar una factura
La AEAT admite dos métodos principales:
Rectificación por diferencias
En este caso, la factura rectificativa contiene únicamente la diferencia que hay que corregir.
Por ejemplo, si se facturaron 1.000 euros y deberían haberse facturado 800, la rectificativa puede reflejar una diferencia de -200 euros.
La AEAT identifica esta modalidad con la clave “I” de diferencias.
Rectificación por sustitución
Aquí la factura rectificativa recoge los importes correctos que deben quedar después de la rectificación y se informa también de los importes de la factura original que se rectifican.
La AEAT identifica esta modalidad con la clave “S” de sustitución.
Cómo lo hace BeFactu
En BeFactu hemos optado por un procedimiento muy sencillo de entender para el usuario:
1. La factura original no se modifica.
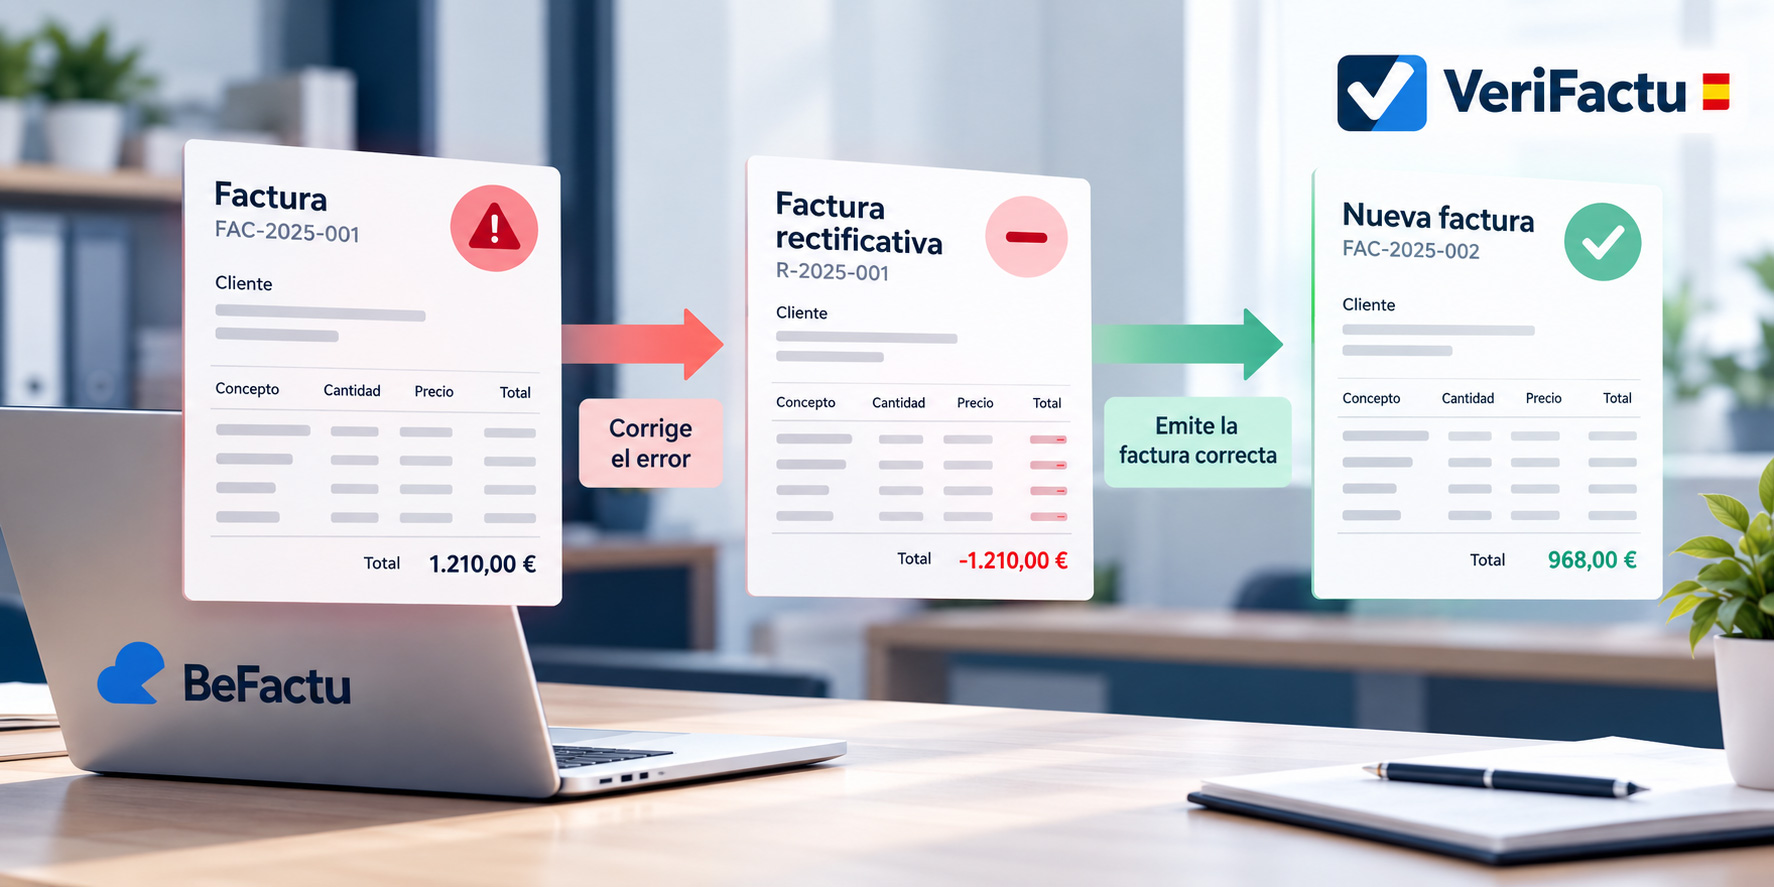
2. Se genera una factura rectificativa que anula económicamente la anterior.
3. Después se emite una nueva factura con los datos correctos.
En la práctica, si una factura original era de 121 €, la rectificativa se genera por -121 € y posteriormente se crea la nueva factura correcta.
De esta forma, el historial queda claro:
Factura original → rectificativa negativa → nueva factura correcta
Este modelo evita sobrescribir la factura inicial y deja visible todo el recorrido de la corrección.
Importante: este es el procedimiento elegido por BeFactu, no la única forma admitida por la normativa. La AEAT contempla también rectificaciones por diferencias y por sustitución.
Ejemplo práctico: importe incorrecto
Supongamos que emites una factura:
Base imponible: 1.000 €
IVA: 210 €
Total: 1.210 €
Después descubres que el importe correcto debía ser:
Base imponible: 800 €
IVA: 168 €
Total: 968 €
En BeFactu el proceso sería:
Factura original: +1.210 €
Factura rectificativa: -1.210 €
Nueva factura correcta: +968 €
El resultado final queda perfectamente documentado y la factura original sigue existiendo en el historial.
En BeFactu la factura original no se toca
Si una factura necesita corregirse, BeFactu conserva el original, genera una rectificativa que compensa su importe y permite emitir después una nueva factura correcta. Así queda visible todo el historial de la operación.
¿Y si el error está en el cliente o en otro dato no monetario?
La AEAT incluye expresamente dentro de las facturas rectificativas R4 los casos en los que se haya consignado erróneamente algún dato no monetario de la factura.
Por ejemplo:
- NIF equivocado;
- nombre o razón social incorrecta;
- dirección errónea;
- concepto mal indicado;
- determinada información identificativa incorrecta.
También en estos casos conviene evitar la tentación de editar la factura original.
¿Qué pasa si la factura se emitió por completo error?
Aquí hay un caso distinto.
La AEAT contempla expresamente el supuesto de una factura emitida por error o correspondiente a una operación inexistente.
En ese caso, el registro de facturación previamente enviado puede darse de baja mediante un registro de anulación, identificando la factura original. Si después debe emitirse una factura correcta, tendrá un nuevo alta y un número de factura o fecha de expedición diferente.
Por tanto, anular un registro y emitir una rectificativa no son exactamente lo mismo.
Factura rectificativa no significa borrar la factura original
Este es uno de los conceptos más importantes.
La factura original no desaparece.
La rectificativa existe precisamente porque hay una factura anterior que necesita ser corregida.
El Reglamento de facturación establece que la rectificación se realiza mediante la emisión de una nueva factura, y esta debe identificar la factura rectificada.
Esto encaja con el principio de trazabilidad de los sistemas VeriFactu: el historial debe mantenerse.
¿Qué fecha debe llevar una factura rectificativa?
La AEAT indica que la fecha de operación de la rectificativa debe corresponder a la fecha en que se realizó la operación de la factura original que se está corrigiendo.
La fecha de expedición de la rectificativa será, en cambio, la fecha en la que realmente se emite la rectificación.
No deben confundirse ambos conceptos.
¿Puede una rectificativa tener importe negativo?
Sí.
Una rectificación por diferencias puede tener importes positivos o negativos según qué se esté corrigiendo.
La propia AEAT utiliza ejemplos de rectificativas con bases y cuotas negativas cuando se reduce el importe previamente facturado.
Por tanto, una factura rectificativa negativa no es algo excepcional: es una de las formas habituales de reflejar una corrección.
¿Y si el cliente ya ha pagado la factura?
La corrección fiscal de la factura y el movimiento económico del cobro son cuestiones relacionadas, pero distintas.
Si una factura ya cobrada se rectifica completamente y se sustituye por otra, habrá que comprobar también qué ocurre con el importe cobrado:
- si debe devolverse una diferencia;
- si queda saldo a favor
- si el nuevo importe coincide;
- o si debe registrarse un nuevo cobro.
Por eso, corregir una factura no debería limitarse a la parte fiscal. También hay que revisar su efecto en la gestión de cobros.
¿Y si la factura todavía no se ha enviado al cliente?
Desde el punto de vista práctico, puede parecer que una factura no enviada “todavía no existe”.
Pero si ya ha sido expedida por el sistema y ha generado su correspondiente registro, la cuestión relevante no es si el cliente la ha recibido, sino si la factura ya ha sido emitida.
Por eso es tan útil trabajar con borradores, presupuestos, proformas o albaranes mientras los datos todavía no están cerrados.
(“Cómo preparar tu negocio para VeriFactu: no basta con cambiar de programa”)
La mejor forma de evitar rectificaciones: revisar antes de emitir
Las facturas rectificativas existen porque los errores ocurren.
Pero cuanto mejor sea el proceso previo, menos veces será necesario utilizarlas.
Antes de emitir conviene comprobar:
- datos fiscales del cliente;
- NIF;
- fecha;
- conceptos;
- cantidades;
- base imponible;
- tipo de IVA;
- retenciones;
- serie y numeración;
- condiciones económicas.
Una vez emitida, la factura entra en un entorno donde la trazabilidad cobra mucha más importancia.
Si además quieres comprobar si tu software cumple los requisitos técnicos, puedes consultar nuestra guía sobre cómo saber si tu programa de facturación está preparado para VeriFactu.
Preguntas frecuentes sobre modificar facturas con VeriFactu
¿Puedo abrir una factura VeriFactu y cambiar un importe?
No debería corregirse de esa manera una factura ya expedida.
Los registros deben mantener integridad, inalterabilidad y trazabilidad, por lo que los errores se corrigen mediante los procedimientos previstos.
¿Una factura rectificativa siempre tiene que ser negativa?
No.
Puede ser positiva o negativa dependiendo de la corrección y del método utilizado.
La AEAT admite rectificación por diferencias y por sustitución.
¿Puedo emitir una nueva factura sin hacer nada con la anterior?
No es buena práctica dejar una factura incorrecta como si fuera válida y simplemente crear otra.
Debe existir un procedimiento que deje correctamente reflejada la corrección o anulación de la factura anterior.
¿BeFactu permite modificar directamente una factura emitida?
No.
BeFactu conserva la factura original y utiliza un flujo de rectificativa + nueva factura, evitando que el documento emitido se sobrescriba.
Simplifica la gestión de tu negocio con BeFactu
Gestiona facturas, cobros, gastos y documentación desde una sola aplicación y dedica menos tiempo a tareas administrativas.