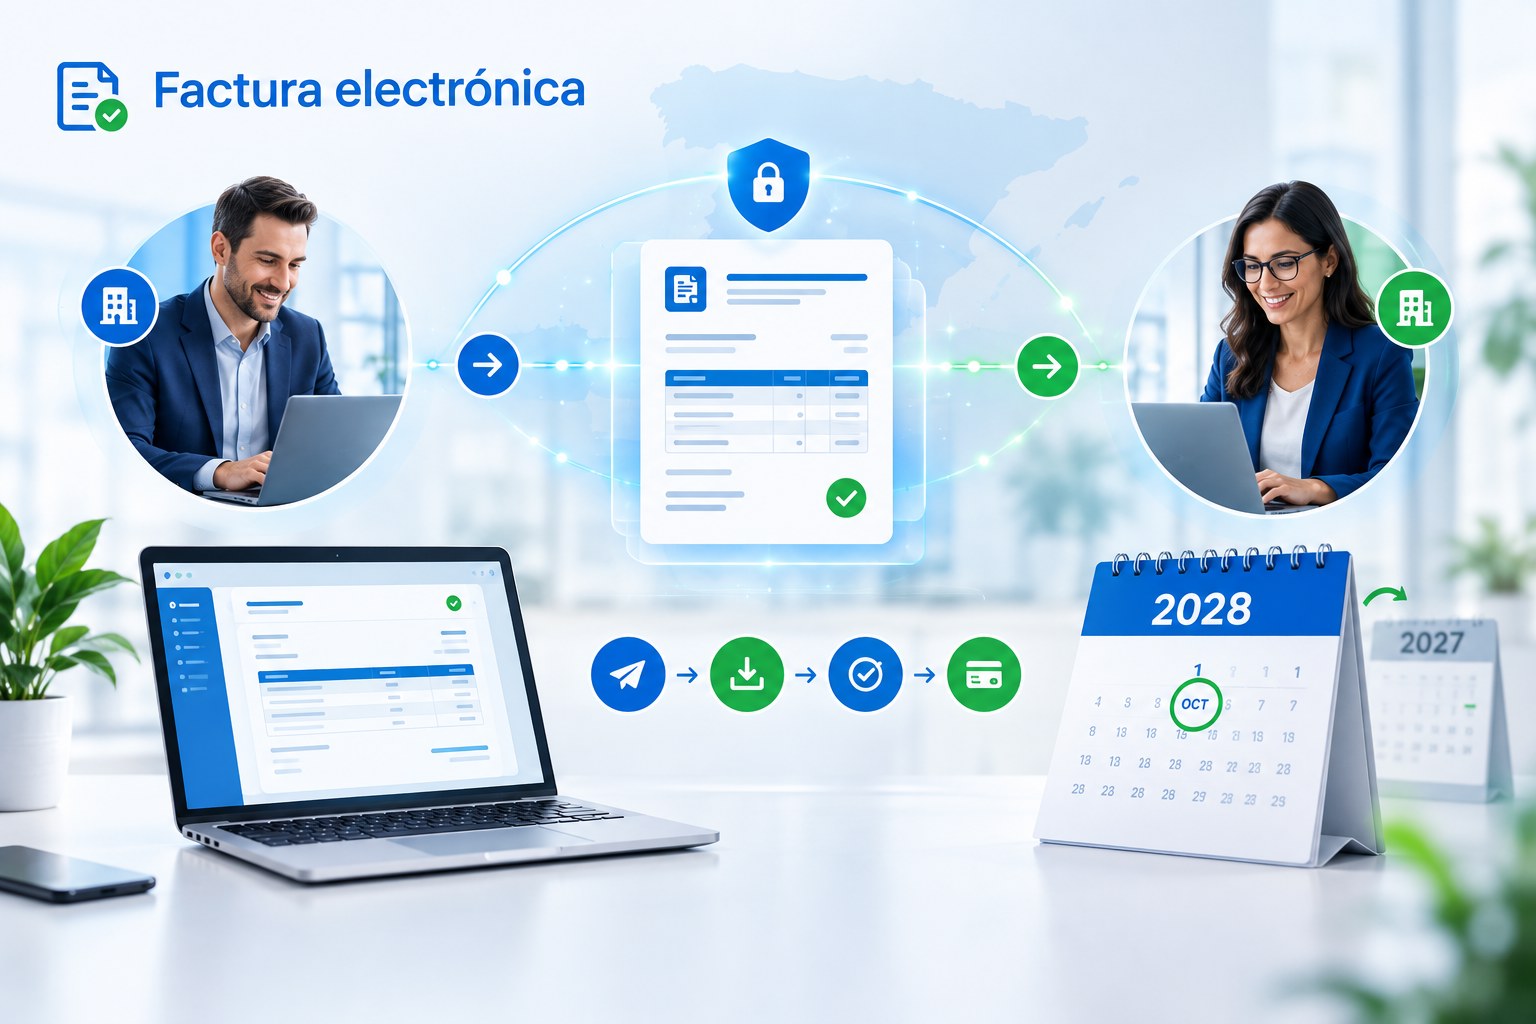
La factura electrónica obligatoria entre empresas y profesionales ya tiene calendario. A partir de 2027 comenzará a aplicarse a las empresas con mayor volumen de operaciones y, desde octubre de 2028, al resto de empresarios y profesionales. Te explicamos qué es realmente una factura electrónica, quién estará obligado a utilizarla y cómo funcionará el nuevo sistema.
ACTUALIZADO: 11 de octubre de 2026
La factura electrónica obligatoria no consiste simplemente en enviar una factura en PDF por correo electrónico. El nuevo sistema regulado por la Ley 18/2022, el Real Decreto 238/2026 y la Orden HAC/1028/2026 establece que determinadas facturas entre empresarios y profesionales deberán expedirse, transmitirse y recibirse en un formato electrónico estructurado que pueda ser procesado automáticamente por los sistemas informáticos.
El objetivo es digitalizar el intercambio de facturas entre negocios, mejorar la interoperabilidad entre programas y disponer de información más fiable sobre los plazos de pago. La Agencia Tributaria confirmó el 7 de octubre de 2026 el calendario que comienza a contar desde la entrada en vigor de la Orden HAC/1028/2026.
¿Qué es la factura electrónica obligatoria?
La factura electrónica obligatoria es una factura expedida, transmitida y recibida en formato electrónico entre empresarios y profesionales. Debe cumplir tanto los requisitos generales de facturación como las especificaciones técnicas establecidas para el nuevo sistema.
La diferencia importante está en la palabra estructurada. Una factura electrónica no será únicamente un documento visual para que una persona lo lea. Sus datos estarán organizados en un formato que permita que otro programa pueda recibirlos, interpretarlos e incorporarlos automáticamente.
El Real Decreto 238/2026 admite, entre otras, las sintaxis CII, UBL, EDIFACT y Facturae, todas ellas basadas en estructuras de datos interoperables.
¿Un PDF enviado por email es una factura electrónica?
No, por sí solo no.
Un PDF puede ser una representación perfectamente válida y legible de una factura, pero no cumple por sí mismo la definición técnica de la factura electrónica obligatoria B2B que establece el nuevo sistema. La factura deberá existir en uno de los formatos electrónicos estructurados admitidos y circular a través de las vías previstas por la normativa.
Esta diferencia es fundamental porque muchas empresas ya hablan de “factura electrónica” cuando en realidad generan una factura en su programa, la convierten en PDF y la envían por correo. Con la nueva obligación, el intercambio deberá poder realizarse de sistema a sistema.
¿Quién estará obligado a utilizar factura electrónica?
Con carácter general, estarán obligados los empresarios y profesionales que deban expedir una factura cuando el destinatario sea otro empresario o profesional establecido en España.
Por tanto, la obligación afecta al ámbito B2B: operaciones entre empresas, autónomos y profesionales.
Esto incluye, por ejemplo:
- una empresa que factura servicios a otra empresa;
- un autónomo que realiza trabajos para una pyme;
- un profesional que factura sus servicios a otro profesional;
- una pequeña empresa que vende productos a otros negocios.
La Ley 18/2022 establece además que los empresarios y profesionales deberán poder expedir, remitir y recibir facturas electrónicas. Es decir, el cambio no afecta únicamente a quien emite la factura: también habrá que estar preparado para recibirlas.
¿Las facturas a particulares también tendrán que ser electrónicas?
La obligación general que estamos analizando se refiere a las relaciones comerciales entre empresarios y profesionales. Por tanto, no convierte de forma general todas las facturas a consumidores particulares en facturas electrónicas obligatorias.
Existen reglas específicas para determinados servicios prestados al público y otros supuestos ya regulados, pero no deben confundirse con la nueva obligación B2B de la Ley Crea y Crece.
¿Hay excepciones?
Sí. El Real Decreto 238/2026 excluye, con carácter general, las operaciones documentadas mediante facturas simplificadas, salvo determinadas facturas simplificadas cualificadas que contienen información adicional del destinatario.
La normativa también permite que se establezcan exclusiones adicionales para determinados sectores cuando existan razones justificadas relacionadas con su adaptación.
Calendario de implantación de la factura electrónica obligatoria
La Orden HAC/1028/2026 se publicó en el BOE el 5 de octubre de 2026 y entró en vigor el 6 de octubre de 2026. Esa fecha inicia el cómputo de los plazos de implantación.
| Fecha | Quién | Obligación principal |
|---|---|---|
| 6 octubre 2027 | Empresarios y profesionales con volumen de operaciones superior a 8 millones € | Expedir, remitir y recibir factura electrónica e informar sobre estados y pagos |
| 6 octubre 2028 | Resto de empresarios y profesionales | Expedir, remitir y recibir factura electrónica. Las personas jurídicas con volumen ≤ 8 millones también informarán sobre estados y pagos |
| 6 octubre 2029 | Personas físicas y entidades en atribución de rentas con volumen ≤ 8 millones € | Comienza para ellas la obligación específica de informar sobre estados de factura y pagos |
Para la mayoría de autónomos y pequeñas empresas, la fecha clave será por tanto el 6 de octubre de 2028.
Para la mayoría de pymes y autónomos: octubre de 2028
La factura electrónica B2B será obligatoria para el grupo general de empresarios y profesionales a partir del 6 de octubre de 2028. Es la misma ventana temporal hacia la que Hacienda ha anunciado que quiere llevar también la implantación de VeriFactu.
¿Factura electrónica y VeriFactu son lo mismo?
No. Son dos obligaciones distintas, aunque cada vez estarán más coordinadas.
VeriFactu se refiere principalmente a cómo funciona el sistema informático con el que se emiten las facturas, cómo genera los registros de facturación y cómo se garantiza su trazabilidad.
La factura electrónica regula cómo se intercambia la factura entre empresas y profesionales: debe enviarse y recibirse en un formato estructurado y mediante sistemas capaces de comunicarse entre sí.
En nuestro artículo VeriFactu y factura electrónica: diferencias, obligaciones y cómo prepararse explicamos ambas figuras de forma comparada.
Para el grueso de autónomos y pequeñas empresas, los dos procesos apuntan ahora hacia un mismo horizonte temporal: octubre de 2028. En el caso de VeriFactu, Hacienda ha anunciado ese aplazamiento, aunque su calendario específico debe quedar reflejado formalmente en la normativa correspondiente. Puedes consultar el estado actualizado en VeriFactu se retrasa a octubre de 2028: qué cambia.
¿Cómo se enviarán y recibirán las facturas electrónicas?
El sistema español permitirá trabajar mediante:
- plataformas privadas de intercambio de facturas electrónicas;
- la Solución Pública de Facturación Electrónica gestionada por la Agencia Tributaria;
- o una combinación de ambas.
Si una empresa no comunica expresamente que quiere recibir las facturas mediante una plataforma privada, la normativa establece como punto de entrada por defecto la solución pública.
Además, si una factura se emite a través de una plataforma privada, el sistema deberá remitir simultáneamente una copia electrónica fiel a la solución pública en los términos previstos reglamentariamente.
¿La solución pública de la Agencia Tributaria será gratuita?
Sí. El Real Decreto 238/2026 establece que el acceso y los distintos usos de la solución pública tendrán carácter gratuito.
La Agencia Tributaria también deberá ofrecer una aplicación o formulario que permita, bajo las condiciones previstas, generar facturas electrónicas y comunicar su estado.
Esto no impide utilizar programas de facturación privados. De hecho, para muchos negocios la principal diferencia estará en la gestión: una herramienta especializada puede integrar clientes, artículos, cobros, presupuestos, proveedores y contabilidad, mientras que la solución pública tendrá como objetivo esencial permitir el cumplimiento de la obligación.
¿Qué significa informar sobre el estado de una factura?
El nuevo sistema no se limita al envío del documento. También incorpora información sobre lo que ocurre después.
El destinatario deberá informar, cuando le resulte aplicable esta obligación, de estados como:
- la aceptación o rechazo comercial de la factura y su fecha;
- el pago efectivo completo y la fecha en la que se realiza.
También podrán comunicarse de forma voluntaria otros estados, como aceptación parcial, pago parcial o cesión de la factura a un tercero.
La finalidad de este sistema de estados está estrechamente relacionada con uno de los objetivos de la Ley Crea y Crece: mejorar la información sobre los plazos de pago y combatir la morosidad comercial.
¿Qué debería hacer una pequeña empresa o autónomo desde ahora?
Aunque para la mayoría la obligación no llegará hasta octubre de 2028, esperar hasta los últimos meses no suele ser la mejor estrategia.
Conviene empezar por revisar:
- qué programa se utiliza actualmente para facturar;
- si permite trabajar con datos estructurados y podrá adaptarse al nuevo sistema;
- cómo se reciben hoy las facturas de proveedores;
- cómo se controlan los cobros y pagos;
- si la información se introduce varias veces en herramientas diferentes;
- cómo se comparte la documentación con la asesoría.
El margen hasta 2028 puede servir para implantar un software de facturación de forma gradual y llegar al cambio normativo con el proceso ya interiorizado. Hemos desarrollado este enfoque en Qué hacer ahora que VeriFactu se retrasa a 2028.
Cómo encaja BeFactu en esta transición
La futura obligación de factura electrónica no debería verse únicamente como un cambio de formato. Para una pequeña empresa puede ser el momento de centralizar su gestión y eliminar tareas manuales.
BeFactu permite organizar en un mismo entorno clientes, proveedores, presupuestos, partes de trabajo, albaranes, facturas, cobros, artículos, escaneo de facturas de proveedores con IA, contabilidad automatizada y acceso para asesorías.
Además, ya incorpora VeriFactu dentro de su sistema de facturación. De este modo, un negocio puede empezar a digitalizar hoy su operativa y acostumbrarse a trabajar con un sistema estructurado antes de que lleguen las próximas obligaciones.
La adaptación específica a la factura electrónica deberá realizarse conforme a los requisitos técnicos que resulten aplicables en cada momento, pero llegar con la facturación ya digitalizada reduce considerablemente el esfuerzo del cambio.
Preguntas frecuentes sobre la factura electrónica obligatoria
¿Cuándo será obligatoria para un autónomo?
Con carácter general, un autónomo con volumen de operaciones igual o inferior a 8 millones de euros deberá expedir, remitir y recibir factura electrónica desde el 6 de octubre de 2028. Para las personas físicas, la obligación específica de informar sobre determinados estados y pagos comenzará el 6 de octubre de 2029.
¿Cuándo será obligatoria para una pyme?
Si su volumen de operaciones no supera los 8 millones de euros, la fecha general será el 6 de octubre de 2028. Si supera ese umbral, la obligación comenzará el 6 de octubre de 2027.
¿Podré seguir enviando facturas en PDF?
El PDF por sí solo no sustituirá a la factura electrónica estructurada obligatoria. En determinados periodos transitorios o situaciones podrá acompañar a la factura electrónica para facilitar su lectura, pero el cumplimiento se basará en el formato electrónico estructurado.
¿Tendré que pagar una plataforma?
No necesariamente. La normativa prevé una solución pública gratuita gestionada por la Agencia Tributaria, aunque los negocios podrán utilizar plataformas privadas o software de facturación conectado al sistema.
¿Factura electrónica y VeriFactu empezarán a la vez?
Para la mayoría de pymes y autónomos, ambos procesos apuntan a octubre de 2028. La fecha de la factura electrónica B2B ya se deriva del calendario activado el 6 de octubre de 2026. En VeriFactu, Hacienda ha anunciado la alineación con octubre de 2028, pendiente de su reflejo formal en la normativa específica.
Última actualización: 7 de octubre de 2026. Fuentes principales: Ley 18/2022, Real Decreto 238/2026, Orden HAC/1028/2026 y Agencia Estatal de Administración Tributaria.
Digitaliza hoy tu facturación y prepara tu negocio para 2028
Centraliza facturas, cobros, proveedores y contabilidad en una sola aplicación y avanza hacia los nuevos requisitos de facturación con tiempo.