Factura proforma y factura: diferencias, cuándo usar cada una y qué valor tienen
Una factura proforma puede parecer una factura normal, pero no tiene el mismo valor fiscal ni contable. Es un documento previo que sirve para informar al cliente sobre una operación antes de emitir la factura definitiva.
ACTUALIZADO: 9 de noviembre de 2026
Factura, presupuesto y factura proforma son documentos que a menudo se confunden porque pueden contener información muy parecida: cliente, conceptos, cantidades, precios, impuestos y total.
Sin embargo, no sirven para lo mismo.
La factura es el documento fiscal que acredita la operación y debe cumplir los requisitos establecidos en el Reglamento de facturación. La factura proforma, en cambio, es un documento provisional o preparatorio: informa sobre cómo sería la operación, pero todavía no sustituye a la factura definitiva.
La propia Agencia Tributaria admite expresamente la utilización de facturas proforma y borradores de factura, siempre que posteriormente se sustituyan por la factura oficial cuando corresponda.
Una factura proforma informa y anticipa una operación. La factura definitiva es la que produce los efectos fiscales y contables propios de una factura.
¿Qué es una factura proforma?
Una factura proforma es un documento previo a la factura definitiva que presenta al cliente los datos económicos de una operación con un formato muy parecido al de una factura.
Puede incluir, por ejemplo:
- datos del emisor y del cliente;
- descripción de productos o servicios;
- cantidades;
- precios unitarios;
- base imponible;
- IVA aplicable;
- importe total;
- condiciones comerciales o de pago.
Su utilidad está en mostrar al cliente cómo quedaría la operación antes de emitir la factura oficial.
La Dirección General de Seguridad Jurídica y Fe Pública ha señalado expresamente en una resolución publicada en el BOE que la llamada factura proforma es un documento provisional e informativo que no equivale a una factura emitida conforme al Real Decreto 1619/2012, que regula las obligaciones de facturación.
¿Qué es una factura definitiva?
La factura es el documento que acredita fiscalmente una entrega de bienes o una prestación de servicios.
El Reglamento de facturación establece que los empresarios y profesionales deben expedir factura por las operaciones que realicen en el desarrollo de su actividad, con las excepciones previstas legalmente.
Una factura completa debe incluir, entre otros elementos, número y serie, fecha, datos identificativos, descripción de la operación, base imponible, tipo de IVA y cuota correspondiente.
Por tanto, cuando hablamos de factura definitiva ya no estamos ante una simple propuesta o simulación: la operación queda documentada fiscalmente.
¿Cuál es la diferencia principal entre factura proforma y factura?
La diferencia esencial está en sus efectos.
- La factura proforma es provisional y no sustituye a la factura fiscal.
- La factura definitiva documenta formalmente la operación y forma parte de la facturación del negocio.
Una proforma puede utilizarse para presentar condiciones, solicitar aprobación o anticipar el importe de una operación, pero no debe confundirse con el documento que finalmente se contabiliza o se utiliza para justificar fiscalmente la operación.
¿Una factura proforma tiene validez fiscal?
No como factura.
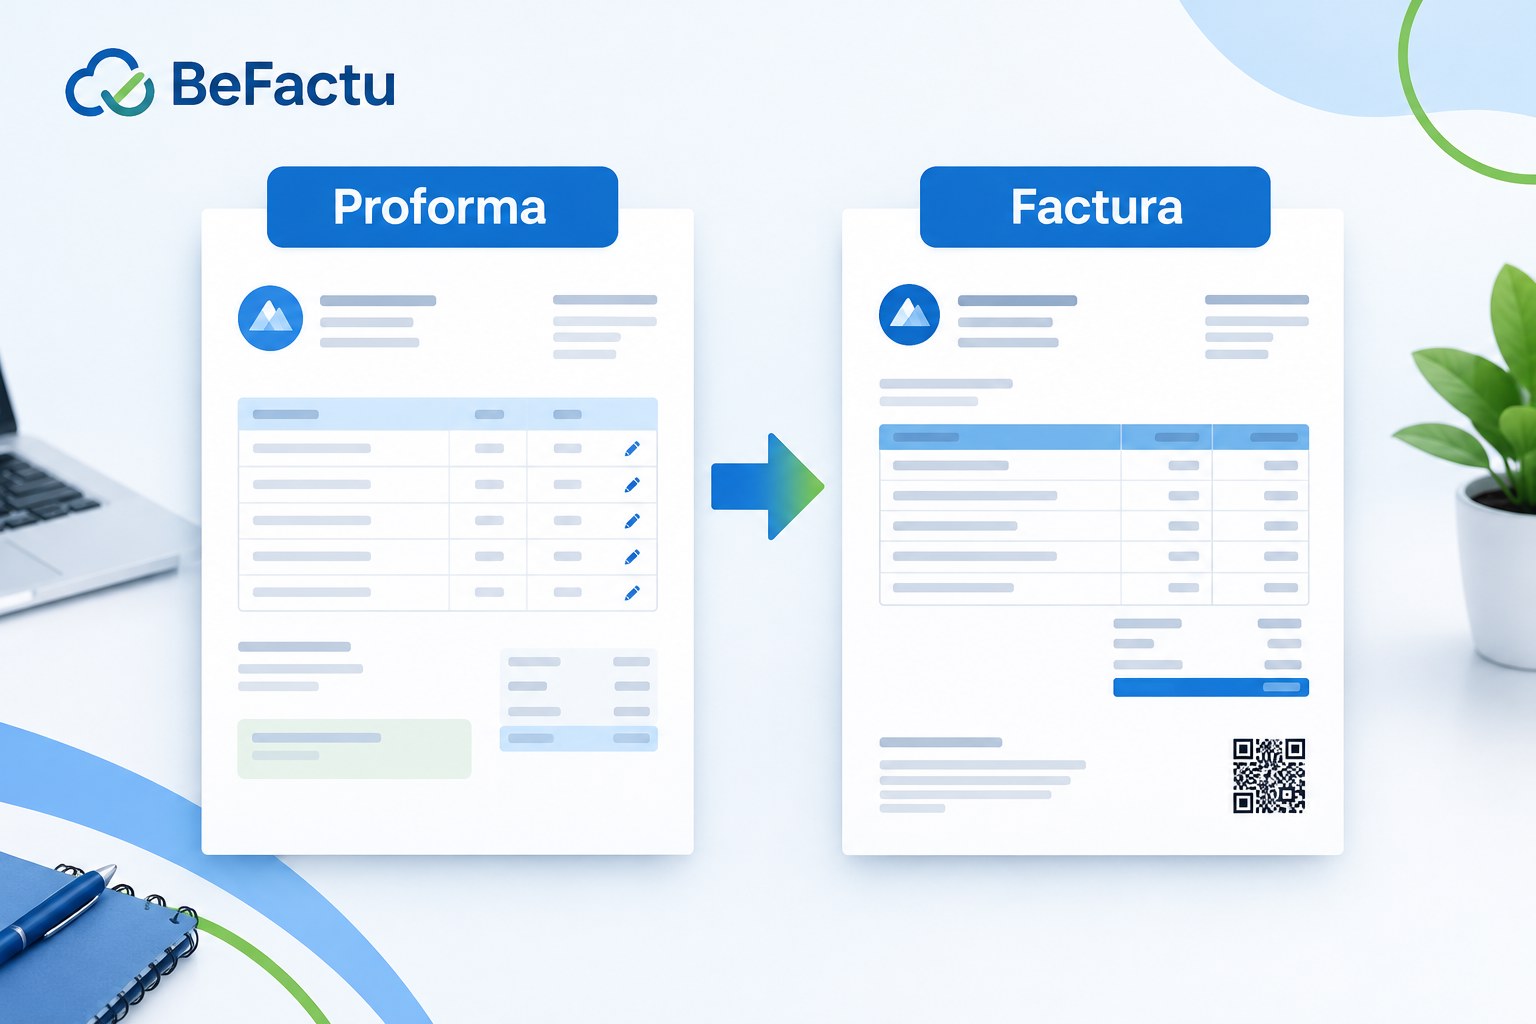
La Agencia Tributaria considera que las facturas proforma o borradores pueden existir como documentos previos, pero deben sustituirse finalmente por la factura oficial cuando corresponda. Además, estos documentos preparatorios no llevan el código QR tributario propio de una factura emitida mediante un sistema sujeto a los requisitos de facturación.
Por tanto, una proforma no debe utilizarse como si ya fuera una factura definitiva ni como justificante fiscal equivalente a esta.
La obligación formal de expedir factura se regula en el Reglamento de facturación y en la Ley 37/1992 del IVA.
¿Una factura proforma se contabiliza?
Como regla general, no se contabiliza como una factura emitida porque todavía no es la factura definitiva de la operación.
La resolución publicada en el BOE sobre esta cuestión señala que la factura proforma carece de los efectos contables propios de una factura comercial.
Esto no significa que la empresa no pueda conservarla o utilizarla en su gestión interna. Al contrario, puede resultar útil para dejar constancia de lo que se ofreció o acordó antes de emitir la factura.
¿Cuándo tiene sentido utilizar una factura proforma?
Puede ser útil cuando el cliente necesita disponer de un documento muy próximo a una factura antes de que la operación esté definitivamente cerrada.
Por ejemplo:
- cuando el cliente necesita conocer el desglose exacto antes de aceptar;
- cuando se desea anticipar el importe y los impuestos que aparecerán después;
- cuando el cliente solicita un documento previo con apariencia de factura;
- cuando todavía pueden producirse cambios antes de emitir la factura definitiva;
- cuando se quiere preparar la operación sin generar todavía una factura oficial.
Factura proforma y presupuesto: ¿son lo mismo?
No exactamente, aunque en la práctica pueden cumplir funciones próximas.
Un presupuesto suele presentarse como una propuesta comercial previa: qué se ofrece, cuánto cuesta y bajo qué condiciones.
Una factura proforma suele tener una presentación más parecida a la factura definitiva y puede utilizarse cuando interesa mostrar con mayor precisión cómo quedaría posteriormente la facturación.
En ambos casos hablamos de documentos previos, pero la forma de utilizarlos depende de las necesidades del negocio y del cliente.
En nuestro artículo sobre presupuesto, parte de trabajo, albarán y factura explicamos cómo encaja cada documento dentro de la gestión diaria.
¿Qué ocurre si el cliente paga una factura proforma?
Este punto es especialmente importante.
La factura proforma no sustituye a la obligación de emitir una factura cuando fiscalmente corresponda. El Reglamento de facturación establece que también debe expedirse factura por determinados pagos recibidos antes de realizar la entrega de bienes o prestación de servicios.
Por tanto, si el cliente realiza un anticipo, no basta con conservar la proforma y considerar el asunto terminado. Hay que revisar la obligación de emitir la factura correspondiente al pago anticipado.
El artículo 2 del Reglamento de facturación recoge expresamente esta obligación para los pagos anticipados en los supuestos previstos.
¿Una factura proforma lleva QR de VeriFactu?
No.
La Agencia Tributaria ha aclarado que los borradores y facturas proforma no llevan el código QR tributario porque todavía no se consideran facturas definitivamente expedidas.
El QR aparece cuando la factura se emite realmente y se genera el correspondiente registro de facturación conforme al sistema utilizado.
Esta diferencia es importante porque permite preparar y revisar la operación antes de convertirla en factura definitiva.
Si quieres entender mejor cómo afecta VeriFactu al software de facturación, puedes consultar cómo saber si un programa de facturación está preparado para VeriFactu.
¿Se puede modificar una factura proforma?
Sí. Precisamente una de las ventajas de trabajar con un documento previo es poder corregir datos antes de emitir la factura oficial.
Puede modificarse un concepto, una cantidad, un precio o cualquier otro dato necesario mientras siga siendo un documento preparatorio.
La situación cambia cuando la factura ya ha sido definitivamente emitida. A partir de ese momento no debe tratarse como un simple borrador editable y, si es necesario corregirla, deben utilizarse los mecanismos previstos para las facturas ya emitidas.
Sobre este punto puedes ampliar información en nuestra guía sobre cómo corregir una factura ya emitida y cuándo utilizar una rectificativa.
¿Cómo se hacen las facturas proforma en BeFactu?
En BeFactu, las facturas proforma se gestionan desde la pantalla de Presupuestos.
Al crear un nuevo documento, el usuario puede elegir si quiere generar:
- un Presupuesto;
- o una Factura proforma.
De esta forma se aprovecha el mismo entorno de trabajo para preparar documentos previos sin confundirlos con una factura definitiva.
Los productos o servicios pueden seleccionarse desde la base de datos de artículos de BeFactu o introducirse mediante texto libre, lo que permite adaptar la proforma a trabajos o servicios que no estén creados previamente en el catálogo.
De factura proforma a factura definitiva en BeFactu
Cuando la operación queda confirmada y llega el momento de facturar, la factura proforma puede convertirse en una factura normal.
Esto evita volver a introducir desde cero los mismos conceptos, cantidades y precios.
El proceso resulta especialmente útil cuando el cliente ya ha revisado y aceptado previamente la información de la proforma: se mantiene el trabajo realizado y se transforma el documento previo en la factura que corresponde emitir.
Una vez generada la factura definitiva, pasa a formar parte de la gestión normal de BeFactu. Si queda pendiente de cobro, por ejemplo, se muestra en rojo para facilitar su seguimiento.
Factura proforma, factura electrónica y VeriFactu: tres conceptos distintos
Conviene no mezclarlos.
- Factura proforma: documento previo sin los efectos fiscales de una factura definitiva.
- Factura: documento fiscal de la operación.
- Factura electrónica: forma electrónica estructurada de expedir, transmitir y recibir determinadas facturas.
- VeriFactu: modalidad relacionada con los sistemas informáticos de facturación y sus registros.
Si quieres profundizar en estas dos últimas figuras, puedes consultar nuestra guía sobre las diferencias entre VeriFactu y factura electrónica y nuestro artículo específico sobre factura electrónica obligatoria.
Errores habituales al utilizar una factura proforma
Los errores más frecuentes suelen producirse cuando se confunde el documento previo con una factura definitiva.
- Utilizar la proforma como si ya fuera una factura fiscal.
- No emitir después la factura definitiva cuando corresponde.
- Tratar una proforma como justificante fiscal equivalente a una factura.
- No distinguir claramente el documento como “Factura proforma”.
- Olvidar que un pago anticipado puede generar la obligación de emitir factura.
- Modificar una factura ya emitida como si todavía fuera una proforma.
¿Cuándo conviene usar factura proforma y cuándo factura?
Una forma sencilla de decidirlo es plantearse si la operación está todavía en fase previa o si ya corresponde documentarla fiscalmente.
- Si todavía estás presentando o preparando la operación: puede tener sentido una factura proforma.
- Si la operación ya debe documentarse fiscalmente: corresponde emitir la factura definitiva.
La factura proforma ofrece flexibilidad antes de emitir. La factura definitiva aporta la validez fiscal y contable que el documento previo no tiene.
Preguntas frecuentes sobre factura proforma
¿Una factura proforma es una factura real?
No. Es un documento previo o preparatorio. La factura definitiva debe emitirse cuando corresponda legalmente.
¿La factura proforma lleva IVA?
Puede mostrar el cálculo del IVA para informar al cliente de cómo quedaría la operación, pero eso no convierte el documento en una factura fiscal.
¿Se puede modificar una factura proforma?
Sí. Mientras siga siendo un documento previo puede modificarse antes de generar la factura definitiva.
¿Una factura proforma lleva QR?
No. La Agencia Tributaria indica que los borradores y facturas proforma no llevan el QR tributario propio de una factura definitivamente emitida.
¿Qué pasa si el cliente paga antes de emitir la factura definitiva?
Hay que revisar la obligación de emitir factura por el pago anticipado. En muchos supuestos, el Reglamento de facturación obliga a facturar el anticipo recibido.
¿Cómo hace BeFactu una factura proforma?
Se crea desde la pantalla de Presupuestos, seleccionando el tipo “Factura proforma”. Posteriormente puede convertirse en una factura normal sin tener que volver a introducir los datos.
Prepara una proforma y conviértela después en factura
Gestiona presupuestos, facturas proforma, facturas y cobros desde un mismo entorno y evita volver a introducir los mismos datos.